結論:去年の通知書ではなく「今年の年収の見込み」から上限を出し直す
ふるさと納税の上限は、寄附した年(1月〜12月)の所得で決まります。手元の住民税の通知書は去年の所得で計算されているので、転職や退職で今年の年収が減る人がそのまま使うと、上限を高く見積もりすぎます。今年の給与明細から年収の見込みを出し、下の手順で所得割額の見込みを計算してから、計算ツールに入れてください。年の途中で退職して年末調整を受けられない人は確定申告をすることになるので、ワンストップ特例は使わずに、ふるさと納税も確定申告で申告します。
今年の見込みで上限を出す流れ- 今年の年収の見込みを出す給与明細の総支給額と賞与を合計
- 給与所得にする年収から給与所得控除を引く
- 所得控除を引く社会保険料と基礎控除(最高43万円)など
- 所得割額の見込みを出す× 10% − 調整控除
- 計算ツールに入れる今年の上限の目安が出る
今年の見込みから所得割額を出す手順
住民税の所得割は、総務省の説明では、所得から所得控除を引いた課税所得に、税率10%(道府県民税4%・市町村民税6%)をかけ、税額控除を引いて計算します。給与所得の計算は所得税と同じです。
- 今年の年収の見込みを出す:1月から今までの給与明細の「総支給額」と、賞与の額を合計します。12月までにもらう見込みの給与(転職先の分も)を足します。退職して年内に働かない人は、最後の給与までの合計です。
- 給与所得にする:年収から「給与所得控除」を引きます。2026年(令和8年分)の給与所得控除は、国税庁の表では次のとおりです。
- 年収220万円まで:74万円
- 220万円超〜360万円:年収×30%+8万円
- 360万円超〜660万円:年収×20%+44万円
- 660万円超〜850万円:年収×10%+110万円
- 850万円超:195万円
- 所得控除を引く:給与明細に書かれた健康保険・厚生年金・雇用保険などの社会保険料の合計を引きます。国税庁の説明では、自分で払った国民健康保険料や国民年金保険料も、社会保険料控除の対象です。さらに住民税の基礎控除(最高43万円)を引きます。扶養している家族がいる人などは、その控除も引きます。
- 所得割額の見込みを出す:課税所得×10%から、調整控除を引きます。扶養や配偶者の控除などがなく、基礎控除だけの人は、調整控除はふつう2,500円です(浜松市・川崎市の案内の計算方法による)。
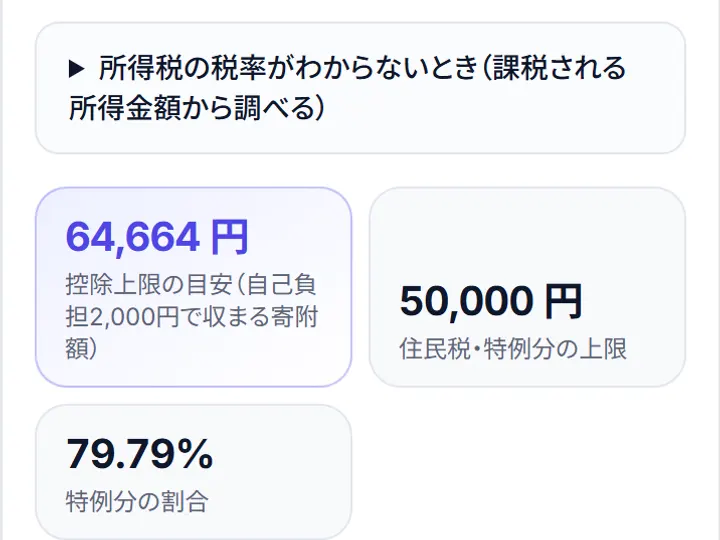
- 計算ツールに入れる:「ふるさと納税の控除上限 計算」に、この所得割額の見込みと所得税の税率を入れます。税率がわからないときは、低いほうの税率を選ぶと、目安は低め(安全なほう)に出ます。
この計算は目安です。生命保険料控除などほかの控除がある人は、所得割額がもう少し小さくなり、上限も少し下がります。住民税の税率がわずかに違う市区町村もあります。
計算例1:6月末で退職して、年内は働かない
去年の年収は500万円で、去年の通知書の所得割額は235,500円だった人の例です。今年は6月末で退職し、1〜6月の給与と夏の賞与の合計が250万円、社会保険料はその15%の37万5,000円だったとします(数字は例です)。
- 給与所得:250万円−(250万円×30%+8万円)=167万円
- 課税所得:167万円−37万5,000円−43万円=86万5,000円
- 所得割額の見込み:86万5,000円×10%−2,500円=84,000円
- 上限の目安(税率5%として):21,789円
去年の通知書のまま計算すると、上限の目安は61,029円(税率10%)です。今年の見込みで出し直すと、3分の1ほどになります。退職後に払った国民健康保険料・国民年金保険料も引くと、上限はさらに下がります。
計算例2:年の途中で転職して、2か月ほど働かない期間があった
去年の年収は500万円(通知書の所得割額235,500円)。今年は前の会社と転職先の給与・賞与を合わせて420万円、社会保険料はその15%の63万円の見込みとします(数字は例です)。
- 給与所得:420万円−(420万円×20%+44万円)=292万円
- 課税所得:292万円−63万円−43万円=186万円
- 所得割額の見込み:186万円×10%−2,500円=183,500円
- 上限の目安:税率5%なら45,229円、税率10%なら47,995円
去年の通知書のまま出した61,029円より、1万円以上低くなります。
確定申告が必要になるか、ワンストップ特例が使えるか
- 年内に転職して、12月も勤めている:国税庁の説明では、年の途中で退職して同じ年に再就職した場合は、原則として新しい勤務先で、前の勤務先の給与も含めて年末調整をします。確定申告をしなくてよければ、ワンストップ特例も使えます。
- 年の途中で退職して、年内に再就職しない:国税庁の説明では、年の途中で退職したまま再就職しない場合は年末調整を受けられず、所得税を納めすぎになっている場合があります。この場合は確定申告(還付申告)で所得税を精算します。確定申告をすると、その年のワンストップ特例の申請はすべてなかったことになるので(総務省の資料)、ふるさと納税も確定申告書に書きます。
- 給与が2,000万円を超える:国税庁の説明では、1年間の給与の総額が2,000万円を超える人は年末調整の対象にならず、確定申告が必要です。ワンストップ特例は使えません。
- 副業などで給与以外の所得が増える:国税庁の説明では、1か所から給与を受けている人で、給与と退職所得以外の所得の合計が20万円を超える人は、確定申告が必要です(所得税が還付になる場合などを除く)。
- 医療費控除などを受けたい:医療費控除などのために確定申告や住民税の申告をすると、ワンストップ特例は適用されません(総務省の資料)。ふるさと納税も確定申告でいっしょに申告します。
注意点
- 上限は寄附した年の所得で決まる:総務省のよくある質問では、税の軽減は1月〜12月の年単位で、その1年間の所得に対する課税の中で扱われるとされています。横浜市の案内でも、寄附金税額控除の額は、ふるさと納税をした年の収入・所得・控除で計算されるとされています。
- 12月に決めると見込みがずれにくい:年末に近いほど、その年の給与の見込みがはっきりします。仙台市の案内でも、上限を確かめるには源泉徴収票からあらためて計算し、実際に控除された額と比べるよう勧めています。
- 確定申告をするなら受領書をとっておく:確定申告では、寄附先が発行する受領書か、国税庁長官が指定した事業者が発行する「寄附金控除に関する証明書」を使います(国税庁の説明)。還付申告は、その年の翌年1月1日から5年間できます。手順は「ワンストップ特例が1月10日に間に合わないとき」にまとめています。
- 正確な額は市区町村に:総務省のよくある質問では、具体的な上限額の計算は、お住まいの市区町村の住民税の担当に問い合わせるよう案内されています。
このサイトのツールの使い方(くわしく)